
La Cassa dei veterinari diversifica bene gli investimenti, ma rimane frenata da troppi immobili e liquidità
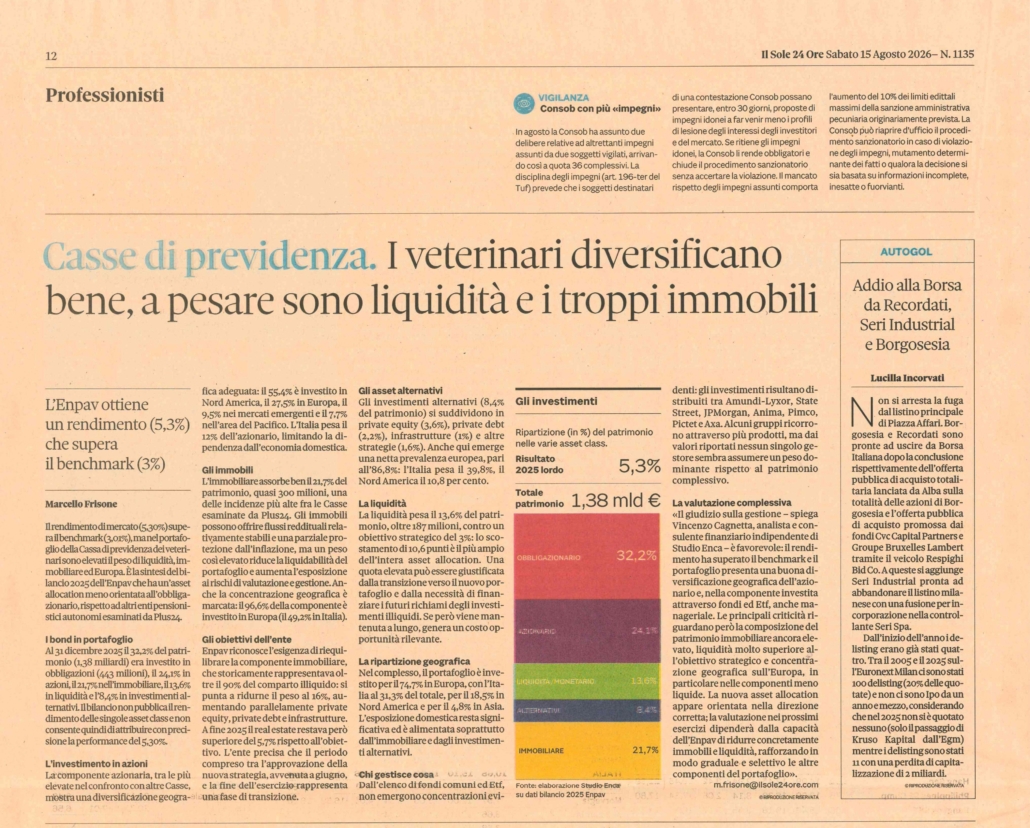
Nell’intervista a Il Sole 24 Ore, il dr. Vincenzo Cagnetta analizza il bilancio 2025 di ENPAV, soffermandosi sull’asset allocation, sul rendimento di mercato superiore al benchmark e sulla diversificazione geografica e manageriale del portafoglio, evidenziando al tempo stesso le principali criticità legate all’elevato peso dell’immobiliare e della liquidità e alla forte concentrazione geografica sull’Europa.
La Cassa dei veterinari diversifica bene gli investimenti, ma rimane frenata da troppi immobili e liquidità
L’Enpav ottiene un rendimento (5,3%) che supera il benchmark (3%)
Il rendimento di mercato (5,30%) supera il benchmark (3,01%), ma nel portafoglio della Cassa di previdenza dei veterinari sono elevati il peso di liquidità, immobiliare ed Europa. È la sintesi del bilancio 2025 dell’Enpav che ha un’asset allocation meno orientata all’obbligazionario, rispetto ad altri enti pensionistici autonomi esaminati da «Plus24».
I bond in portafoglio
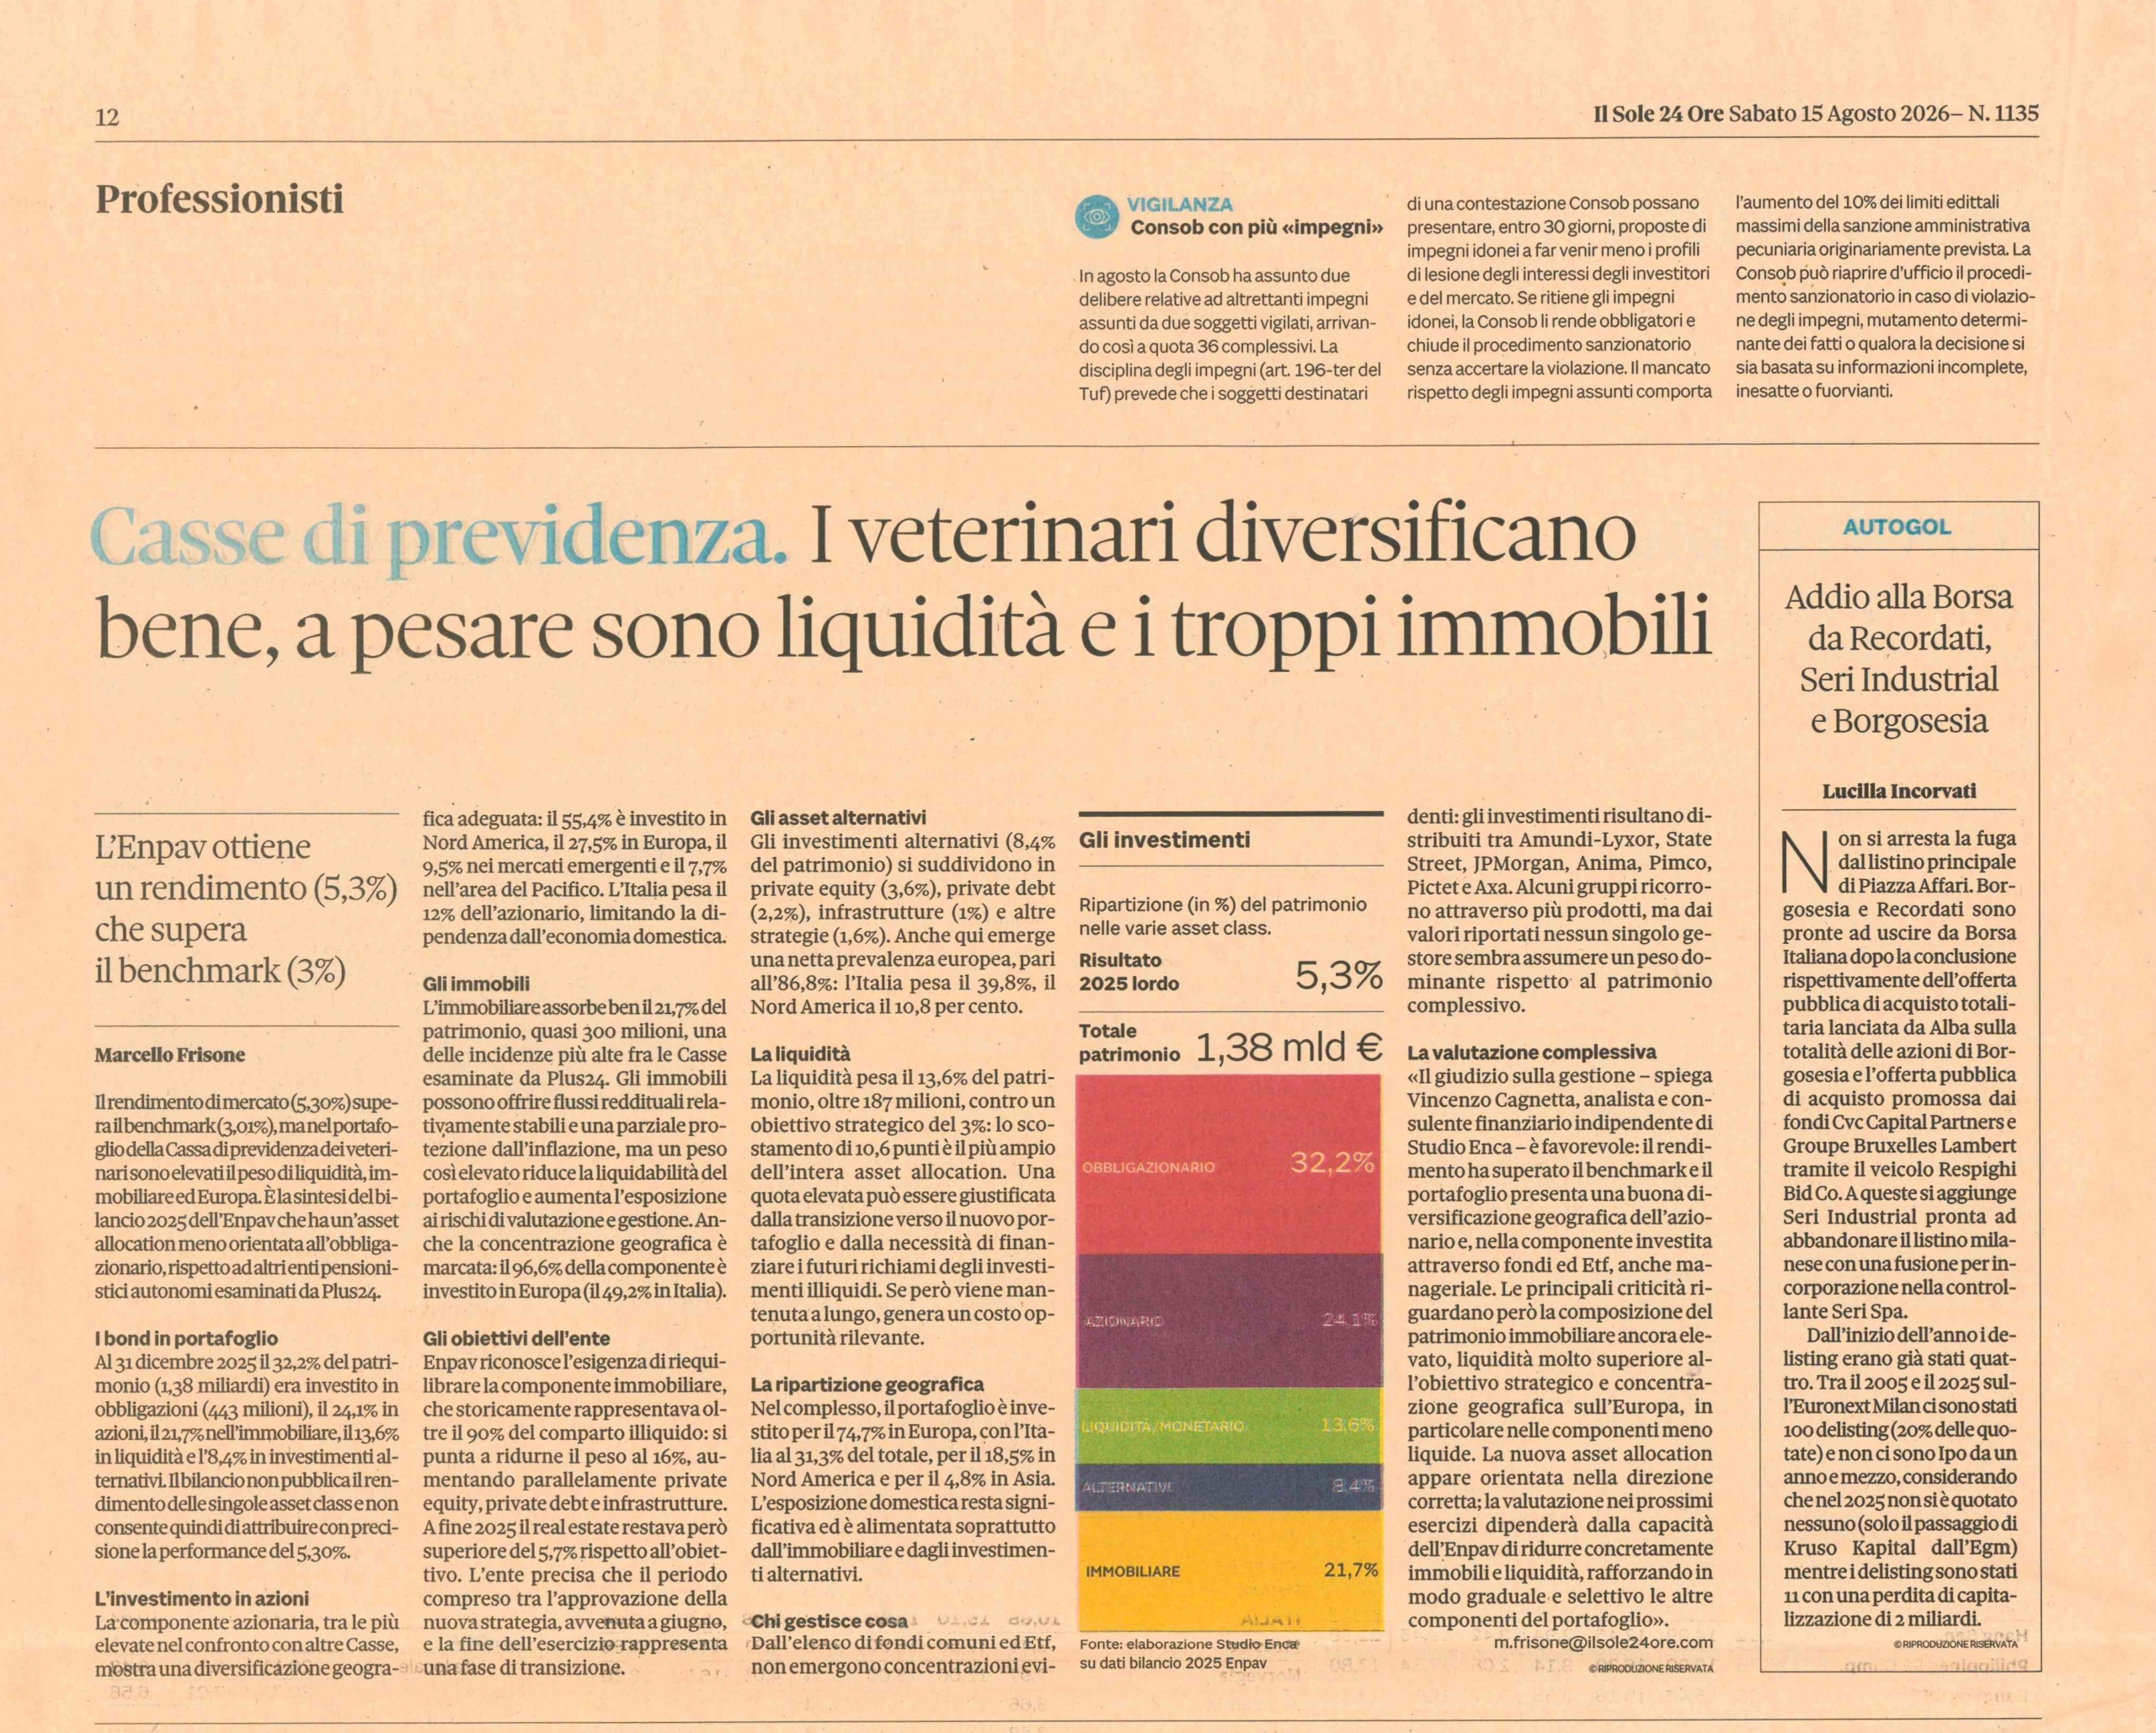
Al 31 dicembre 2025 il 32,2% del patrimonio (1,38 miliardi) era investito in obbligazioni (443 milioni), il 24,1% in azioni, il 21,7% nell’immobiliare, il 13,6% in liquidità e l’8,4% in investimenti alternativi. Il bilancio non pubblica il rendimento delle singole asset class e non consente quindi di attribuire con precisione la performance del 5,30%.
L’investimento in azioni
La componente azionaria, tra le più elevate nel confronto con altre Casse, mostra una diversificazione geografica adeguata: il 55,4% è investito in Nord America, il 27,5% in Europa, il 9,5% nei mercati emergenti e il 7,7% nell’area del Pacifico. L’Italia pesa il 12% dell’azionario, limitando la dipendenza dall’economia domestica.
Gli immobili
L’immobiliare assorbe ben il 21,7% del patrimonio, quasi 300 milioni, una delle incidenze più alte fra le Casse esaminate da «Plus24». Gli immobili possono offrire flussi reddituali relativamente stabili e una parziale protezione dall’inflazione, ma un peso così elevato riduce la liquidabilità del portafoglio e aumenta l’esposizione ai rischi di valutazione e gestione. Anche la concentrazione geografica è marcata: il 96,6% della componente è investito in Europa (49,2% in Italia).
Gli obiettivi dell’ente
Enpav riconosce l’esigenza di riequilibrare la componente immobiliare, che storicamente rappresentava oltre il 90% del comparto illiquido: si punta a ridurne il peso al 16%, aumentando parallelamente private equity, private debt e infrastrutture. A fine 2025 il real estate restava però superiore del 5,7% rispetto all’obiettivo. L’ente precisa che il periodo compreso tra l’approvazione della nuova strategia, avvenuta a giugno, e la fine dell’esercizio rappresenta una fase di transizione.
Gli asset alternativi
Gli investimenti alternativi (8,4% del patrimonio) si suddividono in private equity (3,6%), private debt (2,2%), infrastrutture (1%) e altre strategie (1,6%). Anche qui emerge una netta prevalenza europea, pari all’86,8%: l’Italia pesa il 39,8%, il Nord America il 10,8 per cento.
La liquidità
La liquidità pesa il 13,6% del patrimonio, oltre 187 milioni, contro un obiettivo strategico del 3%: lo scostamento di 10,6 punti è il più ampio dell’intera asset allocation. Una quota elevata può essere giustificata dalla transizione verso il nuovo portafoglio e dalla necessità di finanziare i futuri richiami degli investimenti illiquidi. Se però viene mantenuta a lungo, genera un costo opportunità rilevante.
La ripartizione geografica
Nel complesso, il portafoglio è investito per il 74,7% in Europa, con l’Italia al 31,3% del totale, per il 18,5% in Nord America e per il 4,8% in Asia. L’esposizione domestica resta significativa ed è alimentata soprattutto dall’immobiliare e dagli investimenti alternativi.
Chi gestisce cosa
Dall’elenco di fondi comuni ed Etf, non emergono concentrazioni evidenti: gli investimenti risultano distribuiti tra Amundi-Lyxor, State Street, JPMorgan, Anima, Pimco, Pictet e Axa. Alcuni gruppi ricorrono attraverso più prodotti, ma dai valori riportati nessun singolo gestore sembra assumere un peso dominante rispetto al patrimonio complessivo.
La valutazione complessiva
«Il giudizio sulla gestione – spiega Vincenzo Cagnetta, analista e consulente finanziario indipendente di Studio Enca – è favorevole: il rendimento ha superato il benchmark e il portafoglio presenta una buona diversificazione geografica dell’azionario e, nella componente investita attraverso fondi ed Etf, anche manageriale. Le principali criticità riguardano però la composizione del patrimonio: immobiliare ancora elevato, liquidità molto superiore all’obiettivo strategico e concentrazione geografica sull’Europa, in particolare nelle componenti meno liquide. La nuova asset allocation appare orientata nella direzione corretta; la valutazione nei prossimi esercizi dipenderà dalla capacità dell’Enpav di ridurre concretamente immobili e liquidità, rafforzando in modo graduale e selettivo le altre componenti del portafoglio».


Lascia un Commento
Vuoi partecipare alla discussione?Sentitevi liberi di contribuire!